آیا رویای مهاجرت به کانادا را در سر دارید؟
اگر پاسخ شما بله است.
پس شاید برایتان سوال باشد که:
- سیستم بانکداری در کانادا چگونه کار میکند؟
- انواع حساب بانکی در کانادا چیست؟
- مزایا و معایب هر نوع حساب بانکی چیست؟
- بهترین بانکهای کانادا کدامند؟
- چگونه حساب بانکی مناسب خود را انتخاب کنیم؟
نگران نباشید! ما در این مقاله جامع، شما را به سفری در دنیای سیستم بانکی کانادا میبریم.
در این مقاله، با انواع سازمانهای مالی کانادا، مزایا و معایب هر کدام، 10 تا از رایجترین حسابهای بانکی و 10 تا از بهترین بانکهای کانادا آشنا خواهید شد.
همچنین، نکات کلیدی برای انتخاب حساب بانکی مناسب با نیازها و شرایطتان را ارائه خواهیم داد.
با مطالعه این مقاله، اطلاعات لازم برای ورود به دنیای بانکداری کانادا را بدست خواهید آورد و میتوانید با اعتماد به نفس، حساب بانکی مناسب خود را انتخاب کنید. پس با ما همراه شوید.
نگاهی جامع به سیستم بانکداری در کانادا
سیستم بانکداری در کانادا یکی از امن ترین و با ثبات ترین سیستم های بانکی در جهان است. این سیستم طیف وسیعی از خدمات مالی را به مشتریان خود ارائه می دهد، از جمله حساب های بانکی، کارت های اعتباری و نقدی، وام، خدمات سرمایه گذاری و بیمه.
برای افتتاح حساب بانکی در کانادا، شما به عنوان یک مهاجر باید یک مدرک شناسایی معتبر و آدرس کانادا ارائه دهید.
انتخاب بانک مناسب با توجه به هزینه ها، خدمات، مکان و شهرت آن، می تواند تجربه مالی مثبتی را برای شما رقم زند.
مزایا و معایب سیستم بانکداری در کانادا چیست؟

مزایا سیستم بانکداری در کانادا:
1. امنیت و ثبات:
- سیستم بانکداری در کانادا به دلیل ثبات و امنیت بالا در سطح جهان شناخته شده است.
- این امر به دلیل نظارت و مقررات سختگیرانه دولت کانادا است.
- رتبه دوم در شاخص ثبات جهانی بانکداری (Global Banking Stability Index) در سال 2023
2. تنوع خدمات:
سیستم بانکداری در کانادا طیف وسیعی از خدمات مالی را به مشتریان خود ارائه می دهد:
- حساب های جاری و پس انداز
- کارت های اعتباری و نقدی
- وام و اعتبار
- خدمات سرمایه گذاری و بیمه
- خدمات آنلاین و موبایلی
3. دسترسی آسان:
بانک ها در کانادا به طور گسترده در دسترس هستند:
- بیش از 60 بانک و موسسه اعتباری
- بیش از 9000 شعبه در سراسر کشور
- خدمات آنلاین و موبایلی
4. فناوری پیشرفته:
سیستم بانکداری در کانادا از فناوری پیشرفته ای استفاده می کند:
- بانکداری آنلاین و موبایلی
- پرداخت های بدون تماس
- چک های دیجیتال
5. خدمات مشتری:
بانک های کانادایی به دلیل خدمات مشتری خوب خود شناخته شده هستند:
- پشتیبانی 24/7
- مشاوره مالی
- ارایه خدمات به زبان های مختلف
6. تنوع در نوع حساب ها:
سیستم بانکداری در کانادا تنوع زیادی در نوع حساب های بانکی ارائه می دهد:
- حساب های جاری
- حساب های پس انداز
- حساب های سپرده بلندمدت
- حساب های معاملاتی
- حساب های ارزی
7. نرخ بهره:
نرخ بهره در سیستم بانکداری در کانادا نسبت به بسیاری از کشورهای دیگر پایین تر است:
- نرخ بهره وام
- نرخ سود سپرده
8. خدمات بین المللی:

بسیاری از بانک های کانادایی خدمات بین المللی ارائه می دهند:
- انتقال پول به خارج از کشور
- حساب های ارزی
- خدمات کارت اعتباری بین المللی
9. شفافیت:
سیستم بانکداری در کانادا شفاف و قابل اعتماد است:
- قوانین و مقررات شفاف
- نظارت دولتی
10. نوآوری:
سیستم بانکی کانادا در حال نوآوری و پیشرفت است:
- خدمات بانکداری آنلاین و موبایلی
- فناوری های جدید مانند بلاک چین
معایب سیستم بانکداری در کانادا:

1. هزینه ها:
هزینه های بانکی در کانادا می تواند بالا باشد:
- کارمزد حساب
- کارمزد تراکنش های بین المللی
- نرخ بهره وام
2. مقررات سختگیرانه:
مقررات سختگیرانه بانکی می تواند افتتاح حساب و دریافت وام را برای افراد جدید در کانادا دشوار کند:
- ارائه مدرک شناسایی و آدرس کانادا
- سابقه اعتباری کانادا
3. پیچیدگی:
سیستم مالیاتی کانادا پیچیده است و ممکن است برای مهاجران جدید چالش برانگیز باشد:
- قوانین و مقررات مختلف
- نیاز به گزارش دهی دقیق
4. امنیت سایبری:

با وجود امنیت بالای سیستم بانکداری در کانادا ، خطر حملات سایبری همچنان وجود دارد:
- فیشینگ
- سرقت اطلاعات
5. عدم وجود حساب های بدون کارمزد:
اکثر حساب های بانکی در کانادا شامل کارمزد هستند:
- کارمزد ماهانه
- کارمزد تراکنش
6. عدم وجود سیستم چک سراسری:
سیستم چک در کانادا سراسری نیست:
- چک ها فقط در بانک صادر کننده قابل نقد شدن هستند
- امکان تاخیر در وصول چک
7. محدودیت های انتقال پول:
برای انتقال پول به خارج از کشور ممکن است محدودیت هایی وجود داشته باشد:
- سقف مبلغ انتقال
- نیاز به ارائه مدارک
برای انتقال پول به خارج از کشور نیز، ممکن است محدودیت هایی وجود داشته باشد:
- سقف مبلغ انتقال
- نیاز به ارائه مدارک
9. عدم وجود بانک های دولتی:

کانادا هیچ بانک دولتی ندارد:
- تمام بانک ها خصوصی هستند
- ممکن است تمرکز بر سود بیشتر باشد
سیستم بانکداری در کانادا چه خدماتی را ارائه میدهد؟
سیستم بانکداری در کانادا طیف وسیعی از خدمات مالی را به مشتریان خود ارائه می دهد که در ادامه به طور مفصل و با جزئیات به آنها خواهیم پرداخت.
خدمات پایه ای سیستم بانکداری در کانادا:
- حساب های بانکی:
- حساب های جاری: برای تراکنش های روزمره مانند خرید، پرداخت قبض و دریافت حقوق مناسب هستند.
- حساب های پس انداز: برای سود بردن از پول شما و پس انداز برای اهداف بلندمدت مناسب هستند.
- حساب های سپرده بلندمدت: برای سود بیشتر در ازای سپرده گذاری پول شما برای یک دوره زمانی مشخص مناسب هستند.
- حساب های معاملاتی: برای خرید و فروش سهام، اوراق قرضه و سایر ابزارهای سرمایه گذاری مناسب هستند.
- کارت های بانکی و اعتباری:
- کارت های نقدی: برای برداشت پول از دستگاه های خودپرداز و پرداخت در فروشگاه ها استفاده می شوند.
- کارت های اعتباری: برای پرداخت در فروشگاه ها و به صورت آنلاین استفاده می شوند.
- خدمات آنلاین بانکداری:
- به شما امکان می دهد تا از راه دور حساب های خود را مدیریت کنید.
- شامل خدمات مختلفی مانند انتقال پول، پرداخت قبض، چک کردن موجودی و غیره است.
خدمات پیشرفته سیستم بانکداری در کانادا:
- وام و اعتبار:
- برای خرید خانه، ماشین یا سایر اقلام بزرگ و همچنین برای شروع یا گسترش کسب و کار شما در دسترس هستند.
- انواع مختلف وام و اعتبار با شرایط مختلف وجود دارد.
- خدمات سرمایه گذاری:
- به شما کمک می کند تا پول خود را برای آینده سرمایه گذاری کنید.
- شامل خدمات مختلفی مانند خرید و فروش سهام، اوراق قرضه و سایر ابزارهای سرمایه گذاری است.
- خدمات بیمه:
- می تواند برای محافظت از شما و خانواده تان در برابر خطرات مالی مانند بیماری، تصادف و از کارافتادگی استفاده شود.
- انواع مختلف بیمه با شرایط مختلف وجود دارد.
خدمات ویژه برای مهاجران در سیستم بانکداری در کانادا:
- حساب های بانکی بدون نیاز به سابقه اعتباری:
- برای مهاجرانی که سابقه اعتباری در کانادا ندارند مناسب هستند.
- ممکن است شامل کارمزدهای بیشتر باشند.
- خدمات انتقال پول بین المللی:
- به شما امکان می دهد تا به راحتی پول را به خارج از کانادا ارسال کنید.
- شامل خدمات مختلفی مانند حواله های ارزی و Western Union است.
- خدمات مشاوره مالی:
- به شما کمک می کند تا در مورد مسائل مالی خود در کانادا راهنمایی و مشاوره دریافت کنید.
سیستم بانکداری در کانادا چه قوانین و مقرراتی دارد؟

سیستم بانکداری در کانادا به دلیل ثبات، امنیت و تنوع خدمات خود در سطح جهان شناخته شده است. این سیستم توسط قوانین و مقرراتی سختگیرانه اداره می شود که توسط دولت فدرال و استانی وضع شده اند.
هدف از این قوانین و مقررات:
- حفظ ثبات و امنیت سیستم بانکداری در کانادا:
- جلوگیری از ورشکستگی بانک ها
- محافظت از سپرده های مشتریان
- تضمین سلامت و پایداری سیستم مالی
- حمایت از حقوق مصرف کنندگان:
- تضمین دسترسی به خدمات بانکی عادلانه و شفاف
- محافظت از مشتریان در برابر سوء استفاده
- ارتقای اعتماد به سیستم بانکی
مقررات کلیدی سیستم بانکداری در کانادا:

1. قانون بانکداری (Bank Act):
- این قانون در سیستم بانکداری در کانادا چارچوب کلی برای فعالیت سیستم بانکی را تعیین می کند.
- به مواردی مانند مجوز بانک ها، سرمایه گذاری، وام دهی و خدمات مشتری می پردازد.
- این قانون توسط پارلمان کانادا وضع شده است.
2. قانون نظارت بر موسسات مالی (Financial Institutions Supervisory Act):
- این قانون در سیستم بانکداری در کانادا به ایجاد اداره نظارت بر موسسات مالی (OSFI) می پردازد.
- OSFI مسئول نظارت و تنظیم فعالیت بانک ها و سایر موسسات مالی در کانادا است.
- این قانون توسط پارلمان کانادا وضع شده است.
3. قانون سپرده گذاری بیمه کانادا (Canada Deposit Insurance Corporation Act):
- این قانون در سیستم بانکداری در کانادا به ایجاد شرکت بیمه سپرده گذاری کانادا (CDIC) می پردازد.
- CDIC سپرده های مشتریان در بانک های کانادا را تا سقف 100,000 دلار بیمه می کند.
- این قانون توسط پارلمان کانادا وضع شده است.
4. قوانین و مقررات استانی:
- هر استان در کانادا قوانین و مقررات خاص خود را برای موسسات مالی تحت نظارت خود دارد.
- این قوانین و مقررات ممکن است شامل مواردی مانند نرخ بهره، خدمات بانکی و وام دهی باشد.
نهادهای ناظر سیستم بانکداری کانادا:

1. اداره نظارت بر موسسات مالی (OSFI):
- OSFI مسئول نظارت و تنظیم فعالیت بانک ها و سایر موسسات مالی در سیستم بانکداری در کانادا است.
- OSFI به مواردی مانند سرمایه گذاری، وام دهی، مدیریت ریسک و حاکمیت شرکتی نظارت می کند.
- OSFI می تواند در صورت نقض قوانین و مقررات، جریمه های سنگینی را برای موسسات مالی خاطی اعمال کند.
2. شرکت بیمه سپرده گذاری کانادا (CDIC):
- CDIC سپرده های مشتریان در بانک های کانادا را تا سقف 100,000 دلار بیمه می کند.
- این امر به منظور حفظ اعتماد به سیستم بانکداری در کانادا و محافظت از سپرده های مشتریان در صورت ورشکستگی بانک ها انجام می شود.
- CDIC توسط حق بیمه ای که توسط بانک ها پرداخت می شود، تامین مالی می شود.
3. بانک مرکزی کانادا (Bank of Canada):
- بانک مرکزی کانادا مسئول سیاست پولی و ثبات اقتصادی در کانادا است.
- بانک مرکزی کانادا نرخ بهره را تعیین می کند، تورم را کنترل می کند و به عنوان وام دهنده نهایی برای سیستم بانکی عمل می کند.
نکات مهمی که مهاجران باید درباره سیستم بانکداری در کانادا بدانند:

1. افتتاح حساب بانکی:
- برای افتتاح حساب بانکی در سیستم بانکداری در کانادا ، به مدرک شناسایی معتبر مانند گذرنامه یا کارت ملی نیاز دارید.
- همچنین باید آدرس کانادایی ارائه دهید.
- برخی از بانک ها ممکن است از شما نامه اشتغال یا مدرک اثبات تمکن مالی نیز بخواهند.
2. دریافت وام یا کارت اعتباری:
- برای دریافت وام یا کارت اعتباری در کانادا، به سابقه اعتباری کانادا نیاز دارید.
- اگر سابقه اعتباری کانادا ندارید، می توانید با ارائه سابقه اعتباری از کشور خود و یا سپرده گذاری به عنوان وثیقه، شانس خود را برای دریافت وام یا کارت اعتباری افزایش دهید.
3. سیستم مالیاتی:
- سیستم مالیاتی کانادا پیچیده است و ممکن است برای مهاجران جدید چالش برانگیز باشد.
- قبل از شروع به کار با سیستم بانکداری در کانادا ، تحقیق در مورد قوانین و مقررات مالیاتی ضروری است.
- می توانید از خدمات یک مشاور مالی برای کمک به درک و مدیریت امور مالی خود در کانادا استفاده کنید.
4. امنیت اطلاعات بانکی:
- برای محافظت از اطلاعات بانکی خود از رمز عبور قوی و سایر اقدامات امنیتی مانند احراز هویت دو مرحله ای استفاده کنید.
- مراقب کلاهبرداری های بانکی و فیشینگ باشید.
- در صورت مشاهده any suspicious activity، بلافاصله با بانک خود تماس بگیرید.
انواع موسسات مالی در کانادا کدامند؟

سیستم مالی کانادا تنوع زیادی در موسسات مالی ارائه می دهد که هر کدام مزایا و معایب خاص خود را دارند. در اینجا به معرفی برخی از رایج ترین انواع موسسات مالی در کانادا می پردازیم:
1. بانکها:
- بانک های بزرگ:
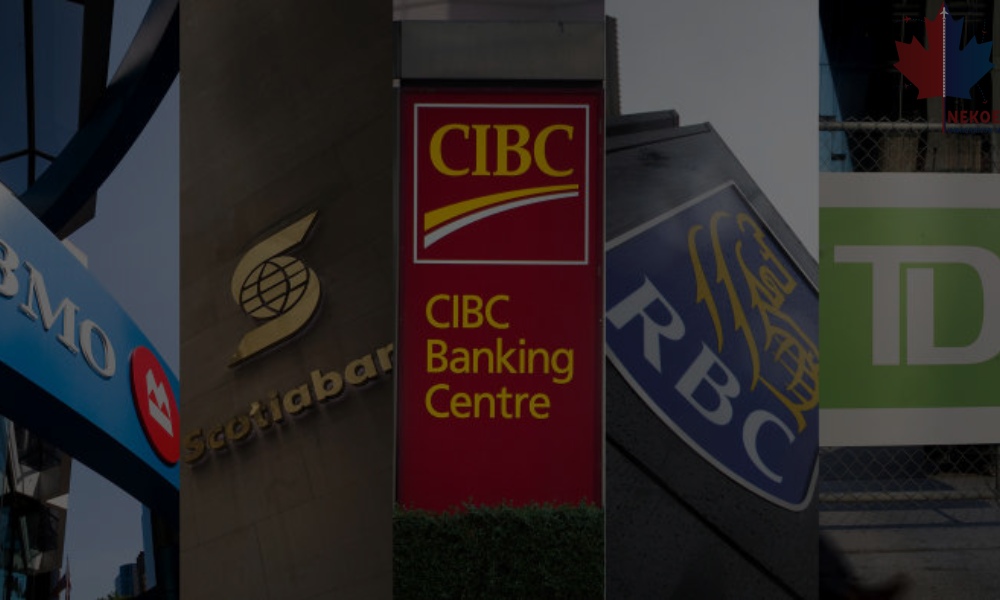
- شش بانک بزرگ در کانادا وجود دارد: RBC، TD، Scotiabank، BMO، CIBC و National Bank.
- این بانک ها طیف وسیعی از خدمات مالی را ارائه می دهند، از جمله حساب های جاری و پس انداز، وام ها، کارت های اعتباری، سرمایه گذاری ها و خدمات بیمه.
- مزایا: شبکه گسترده شعب، تنوع خدمات، ثبات و امنیت.
- معایب: ممکن است کارمزدها و هزینه های خدمات بیشتر باشد، فرآیندهای پیچیده تر.
- بانک های آنلاین:
- این بانک ها خدمات خود را به صورت آنلاین و بدون شعبه ارائه می دهند.
- مزایا: کارمزدها و هزینه های کمتر، دسترسی آسان، خدمات نوآورانه.
- معایب: عدم وجود شعبه فیزیکی، خدمات محدودتر، ممکن است برای همه مناسب نباشد.
2. اتحادیه های اعتباری:
موسسات مالی غیرانتفاعی که متعلق به اعضای خود هستند.
مزایا: نرخ بهره رقابتی، خدمات شخصی، تمرکز بر جامعه.
معایب: تنوع خدمات کمتر، دسترسی محدودتر به شعب.
3. شرکت های تراست:
خدمات مدیریت ثروت و وصیت نامه را ارائه می دهند.
مزایا: تخصص در مدیریت ثروت، خدمات شخصی.
معایب: هزینه های بالا، ممکن است برای همه مناسب نباشد.
4. شرکت های بیمه:
طیف وسیعی از محصولات بیمه را ارائه می دهند، از جمله بیمه عمر، بیمه درمانی، بیمه خودرو و بیمه خانه.
مزایا: تنوع محصولات، محافظت در برابر ریسک.
معایب: هزینه های بیمه، شرایط و ضوابط پیچیده.
5. موسسات قرضه مسکن:
وام های مسکن را ارائه می دهند.
مزایا: تخصص در وام های مسکن، نرخ بهره رقابتی.
معایب: شرایط و ضوابط سختگیرانه، ممکن است برای همه مناسب نباشد.
چگونه مناسبترین موسسه مالی برای خود را پیدا کنیم؟
انتخاب موسسه مالی مناسب به نیازها و شرایط شما بستگی دارد. قبل از انتخاب، باید موارد زیر را در نظر بگیرید:
- نوع خدمات مورد نیاز: چه نوع خدمات مالیی نیاز دارید؟
- هزینه ها و کارمزدها: هزینه ها و کارمزدهای هر موسسه را مقایسه کنید.
- دسترسی: آیا به شعبه فیزیکی نیاز دارید یا خدمات آنلاین برای شما کافی است؟
- شهرت و سابقه: سابقه و شهرت موسسه را بررسی کنید.
انواع حسابهای سیستم بانکداری کانادا کدامند؟ + معرفی کاربرد و مزایا و معایب هر کدام

1. حساب جاری (Chequing Account):
- معرفی: برای تراکنش های روزمره مانند پرداخت قبض، خرید و دریافت پول
- ویژگی ها:
- دسترسی آسان به پول نقد از طریق کارت عابر بانک
- امکان پرداخت چک
- امکان استفاده از خدمات آنلاین و موبایلی بانک
- کاربرد: تراکنش های روزمره
- مزایا:
- دسترسی آسان به پول
- امکان پرداخت انواع مختلف هزینه ها
- خدمات آنلاین و موبایلی
- معایب:
- ممکن است شامل کارمزد ماهانه باشد
- ممکن است شامل کارمزد تراکنش باشد
- نرخ بهره کم یا بدون بهره
- مناسب چه فردی است:
- افراد شاغل
- افراد بازنشسته
- دانشجویان
- هر کسی که به طور مرتب تراکنش های مالی انجام می دهد
2. حساب پس انداز (Savings Account):
- معرفی: برای ذخیره پول و کسب سود
- ویژگی ها:
- نرخ بهره بیشتر از حساب جاری
- امنیت بالا
- امکان استفاده از خدمات آنلاین و موبایلی بانک
- کاربرد: ذخیره پول و کسب سود
- مزایا:
- نرخ بهره بیشتر
- امنیت بالا
- خدمات آنلاین و موبایلی
- معایب:
- ممکن است شامل کارمزد ماهانه باشد
- ممکن است محدودیت در تعداد تراکنش ها وجود داشته باشد
- دسترسی به پول نقد ممکن است به راحتی حساب جاری نباشد
- مناسب چه فردی است:
- افراد با اهداف پس انداز کوتاه مدت یا بلندمدت
- افراد ریسک گریز
- کسانی که به دنبال کسب سود از پول خود هستند
3. حساب سپرده بلندمدت (Term Deposit):
- معرفی: برای سرمایه گذاری پول برای مدت زمان مشخص
- ویژگی ها:
- نرخ بهره بالا
- امنیت بالا
- کاربرد: سرمایه گذاری پول برای مدت زمان مشخص
- مزایا:
- نرخ بهره بالا
- امنیت بالا
- معایب:
- دسترسی به پول قبل از سررسید ممکن نیست
- ممکن است شامل جریمه در صورت برداشت زودهنگام باشد
- مناسب چه فردی است:
- افراد با اهداف سرمایه گذاری بلندمدت
- افراد ریسک گریز
- کسانی که به دنبال کسب سود بیشتر از حساب های پس انداز هستند
4. حساب های ارزی (Foreign currency accounts):
- معرفی: برای نگهداری و انجام تراکنش به ارزهای خارجی
- ویژگی ها:
- امکان انجام تراکنش به ارزهای مختلف
- محافظت از پول در برابر نوسانات ارزی
- کاربرد: تراکنش های ارزی
- مزایا:
- امکان انجام تراکنش به ارزهای مختلف
- محافظت از پول در برابر نوسانات ارزی
- معایب:
- ممکن است شامل کارمزد تبدیل ارز باشد
- ممکن است نرخ بهره پایین تری نسبت به حساب های داخلی داشته باشد
- مناسب چه فردی است:
- افراد فعال در تجارت بین الملل
- افراد مسافرت کننده به کشورهای خارجی
- کسانی که به دنبال محافظت از پول خود در برابر نوسانات ارزی هستند
5. حساب های ویژه (Special accounts):

- معرفی: برای افراد با نیازهای خاص، مانند دانشجویان، افراد مسن یا صاحبان مشاغل
- ویژگی ها:
- خدمات و مزایای ویژه متناسب با نیازهای خاص
- ممکن است شامل نرخ بهره یا کارمزدهای رقابتی باشد
- کاربرد: نیازهای خاص افراد
- مزایا:
- خدمات و مزایای ویژه
- نرخ بهره یا کارمزدهای رقابتی
- معایب:
- ممکن است برای همه افراد در دسترس نباشد
- ممکن است شامل شرایط و ضوابط خاصی باشد
- مناسب چه فردی است:
- دانشجویان
- افراد مسن
- صاحبان مشاغل
ادامه 10 تا از رایج ترین حساب های بانکی در کانادا:
6. حساب های خط اعتباری (Line of Credit):
- معرفی: برداشت سقف مشخصی از پول، به صورت اعتباری و بدون نیاز به وثیقه استفاده کنید و تنها به اندازه مبلغی که استفاده کردهاید، بهره پرداخت کنید.
- ویژگی ها:
- انعطاف پذیری بالا
- نرخ بهره متغیر
- فقط در صورت استفاده از پول، سود پرداخت می شود
- کاربرد: دسترسی به پول نقد در مواقع ضروری
- مزایا:
- انعطاف پذیری بالا
- نرخ بهره متغیر
- فقط در صورت استفاده از پول، سود پرداخت می شود
- معایب:
- نرخ بهره می تواند بالا باشد
- نیاز به بازپرداخت ماهانه
- مناسب چه فردی است:
- افراد با نیازهای مالی موقتی
- افراد با مشاغل فصلی
- کسانی که به دنبال انعطاف پذیری بیشتر در امور مالی خود هستند
7. حساب های اعتباری (Credit Card Accounts):
- معرفی: برای خرید کالا و خدمات
- ویژگی ها:
- امکان پرداخت بدون پول نقد
- ایجاد سابقه اعتباری
- امکان دریافت پاداش و امتیاز
- کاربرد: خرید کالا و خدمات
- مزایا:
- امکان پرداخت بدون پول نقد
- ایجاد سابقه اعتباری
- امکان دریافت پاداش و امتیاز
- معایب:
- نرخ بهره می تواند بالا باشد
- خطر بدهی
- مناسب چه فردی است:
- افراد با سابقه اعتباری خوب
- کسانی که به دنبال خرید کالا و خدمات به صورت آنلاین یا حضوری هستند
- کسانی که به دنبال دریافت پاداش و امتیاز هستند
8. حساب های معاملاتی (Investment Accounts):
- معرفی: برای سرمایه گذاری در اوراق بهادار مانند سهام و اوراق قرضه
- ویژگی ها:
- پتانسیل کسب سود بالا
- تنوع در سبد سرمایه گذاری
- کاربرد: سرمایه گذاری
- مزایا:
- پتانسیل کسب سود بالا
- تنوع در سبد سرمایه گذاری
- معایب:
- ریسک بالا
- نیاز به دانش و تخصص
- مناسب چه فردی است:
- افراد با ریسک پذیری بالا
- کسانی که به دنبال کسب سود بیشتر از سپرده های بانکی هستند
- کسانی که به دنبال تنوع در سبد سرمایه گذاری خود هستند
9. حساب های سپرده گذاری ثبت شده (Registered Savings Plans):
- معرفی: برای پس انداز برای اهداف بلندمدت مانند بازنشستگی یا تحصیلات
- ویژگی ها:
- معافیت های مالیاتی
- رشد سرمایه گذاری بدون پرداخت مالیات
- کاربرد: پس انداز برای اهداف بلندمدت
- مزایا:
- معافیت های مالیاتی
- رشد سرمایه گذاری بدون پرداخت مالیات
- معایب:
- محدودیت در میزان سهم سالانه
- ممکن است شامل جریمه در صورت برداشت زودهنگام باشد
- مناسب چه فردی است:
- افراد با اهداف بلندمدت مانند بازنشستگی یا تحصیلات
- کسانی که به دنبال کاهش بار مالیاتی خود هستند
- کسانی که به دنبال رشد سرمایه گذاری خود بدون پرداخت مالیات هستند
10. حساب های مشترک (Joint Accounts):
- معرفی: برای مدیریت پول به صورت مشترک با شخص دیگر
- ویژگی ها:
- دسترسی آسان به پول برای هر دو نفر
- امکان پرداخت مشترک قبض ها و سایر هزینه ها
- کاربرد: مدیریت پول به صورت مشترک
- مزایا:
- دسترسی آسان به پول برای هر دو نفر
- امکان پرداخت مشترک هزینه ها
- معایب:
- هر دو نفر مسئولیت تمام تراکنش ها را دارند
- ممکن است در صورت بروز اختلاف، مشکلات قانونی ایجاد شود
- مناسب چه فردی است:
- زوجین
- اعضای خانواده
- شرکای تجاری
هنگام انتخاب حساب بانکی مناسب در سیستم بانکداری کانادا چه مواردی را باید در نظر بگیریم؟:

- نیازها و شرایط مالی خود را در نظر بگیرید.
- مزایا و معایب هر نوع حساب را مقایسه کنید.
- با چند بانک مختلف صحبت کنید و خدمات و هزینه های آنها را مقایسه کنید.
- حساب بانکی را انتخاب کنید که به بهترین وجه با نیازهای شما مطابقت دارد.
بهترین بانک های سیستم بانکداری کانادا کدامند و چرا؟
انتخاب بهترین بانک در سیستم بانکداری کانادا به نیازها و شرایط مالی شما بستگی دارد. در اینجا به معرفی 10 تا از بهترین بانک های کانادا می پردازیم و توضیح می دهیم که چرا هر کدام در لیست بهترین ها قرار دارند:
1. Royal Bank of Canada (RBC):
- معرفی: بزرگترین بانک کانادا با سابقه طولانی و خدمات متنوع
- مزایا:
- شبکه گسترده شعب و دستگاه های خودپرداز
- خدمات آنلاین و موبایلی قوی
- تنوع محصولات و خدمات
- سابقه ثبات و امنیت
- معایب:
- ممکن است کارمزدها کمی بالا باشد
- خدمات به مشتریان می تواند کند باشد
2. TD Bank:
- معرفی: دومین بانک بزرگ کانادا با تمرکز بر نوآوری و خدمات دیجیتال
- مزایا:
- خدمات آنلاین و موبایلی پیشرفته
- کارمزدهای رقابتی
- برنامه های ویژه برای مهاجران
- خدمات به مشتریان خوب
- معایب:
- شبکه شعب کوچکتر از RBC
- برخی از خدمات ممکن است در همه استان ها موجود نباشد
3. Scotiabank:
- معرفی: سومین بانک بزرگ کانادا با تمرکز بر خدمات بین المللی
- مزایا:
- شبکه گسترده در سراسر جهان
- خدمات ارزی قوی
- برنامه های ویژه برای دانشجویان
- خدمات به مشتریان خوب
- معایب:
- کارمزدهای برخی از خدمات می تواند بالا باشد
- خدمات آنلاین و موبایلی به اندازه TD Bank پیشرفته نیست
4. Bank of Montreal (BMO):
- معرفی: یکی از قدیمی ترین بانک های کانادا با تمرکز بر خدمات به افراد و مشاغل کوچک
- مزایا:
- خدمات و محصولات متنوع
- کارمزدهای رقابتی
- تمرکز بر خدمات به مشتریان
- سابقه ثبات و امنیت
- معایب:
- شبکه شعب کوچکتر از RBC یا TD Bank
- خدمات آنلاین و موبایلی به اندازه برخی از رقبا پیشرفته نیست
5. Canadian Imperial Bank of Commerce (CIBC):
- معرفی: پنجمین بانک بزرگ کانادا با تمرکز بر خدمات سرمایه گذاری
- مزایا:
- خدمات سرمایه گذاری قوی
- تنوع محصولات و خدمات
- خدمات به مشتریان خوب
- سابقه ثبات و امنیت
- معایب:
- کارمزدهای برخی از خدمات می تواند بالا باشد
- خدمات آنلاین و موبایلی به اندازه برخی از رقبا پیشرفته نیست
6. National Bank of Canada:
- معرفی: ششمین بانک بزرگ کانادا با تمرکز بر خدمات به افراد و مشاغل کوچک در استان کبک
- مزایا:
- خدمات و محصولات متنوع
- کارمزدهای رقابتی
- تمرکز بر خدمات به مشتریان
- سابقه ثبات و امنیت
- معایب:
- شبکه شعب محدود در خارج از استان کبک
- خدمات آنلاین و موبایلی به اندازه برخی از رقبا پیشرفته نیست
7. HSBC Bank Canada:
- معرفی: شعبه کانادایی بانک HSBC با تمرکز بر خدمات بین المللی
- مزایا:
- شبکه گسترده در سراسر جهان
- خدمات ارزی قوی
- خدمات به مشتریان خوب
- معایب:
- کارمزدهای برخی از خدمات می تواند بالا باشد
- خدمات آنلاین و موبایلی به اندازه برخی از رقبا پیشرفته نیست
8. Tangerine Bank:
- معرفی: یک بانک دیجیتال با تمرکز بر خدمات آنلاین و موبایلی
- مزایا:
- کارمزدهای بسیار کم یا بدون کارمزد
- خدمات آنلاین و موبایلی پیشرفته
- نرخ بهره بالا برای حساب های پس انداز
- معایب:
- شعبه فیزیکی ندارد
- خدمات محدودتر compared to traditional banks
- ممکن است برای همه افراد مناسب نباشد
9. Simplii Financial:
- معرفی: شعبه دیجیتال CIBC با تمرکز بر خدمات آنلاین و موبایلی
- مزایا:
- کارمزدهای بسیار کم یا بدون کارمزد
- خدمات آنلاین و موبایلی پیشرفته
- نرخ بهره بالا برای حساب های پس انداز
- معایب:
- شعبه فیزیکی ندارد
- خدمات محدودتر compared to traditional banks
- ممکن است برای همه افراد مناسب نباشد
10. Motive Financial:
- معرفی: یک بانک دیجیتال دیگر با تمرکز بر خدمات آنلاین و موبایلی
- مزایا:
- کارمزدهای بسیار کم یا بدون کارمزد
- خدمات آنلاین و موبایلی پیشرفته
- نرخ بهره بالا برای حساب های پس انداز
- معایب:
- شعبه فیزیکی ندارد
- خدمات محدودتر compared to traditional banks
- ممکن است برای همه افراد مناسب نباشد
نکات مهم هنگام انتخاب بهترین بانک در سیستم بانکداری در کانادا:

- قبل از انتخاب بانک، نیازها و شرایط مالی خود را در نظر بگیرید.
- مزایا و معایب هر بانک را مقایسه کنید.
- با چند بانک مختلف صحبت کنید و خدمات و هزینه های آنها را مقایسه کنید.
- بانکی را انتخاب کنید که به بهترین وجه با نیازهای شما مطابقت دارد.
جمع بندی
در این مقاله، شما با سیستم بانکداری در کانادا ، انواع سازمانهای مالی، حسابهای بانکی رایج و بهترین بانکهای کانادا آشنا شدید.
همچنین، نکاتی کلیدی برای انتخاب حساب بانکی مناسب با نیازها و شرایطتان ارائه شد.
با این حال، انجام أمور مالی، انتخاب مناسیتزین جساب بانکی بهترین مسیر مهاجرتی و انجام اقدامات پیش و پس از مهاجرت، فرآیندی پیچیده و چالشبرانگیز است.
سازمان کوچینگ مهاجرت نکویی با ارائه خدمات تخصصی کوچینگ و مشاوره مهاجرتی، در تمام مراحل مهاجرت همراه شما خواهد بود.
متخصصان ما با بررسی شرایط و نیازهای شما، بهترین مسیر مهاجرتی را به شما پیشنهاد میدهند و در انجام اقدامات لازم، از اخذ ویزا تا انتخاب محل زندگی و شغل مناسب، یاریگر شما خواهند بود.
با استفاده از خدمات ما، میتوانید با خیالی آسوده و گامی مطمئن، به سوی آیندهای روشن در کانادا گام بردارید.
همین حالا با ما تماس بگیرید و از خدمات بینظیر ما بهرهمند شوید.